碳纤维行业深度报告 新时代的复合材料,下游市场蓝海激荡——高性能沥青基碳纤维

一、碳纤维:新时代复合材料的战略基石
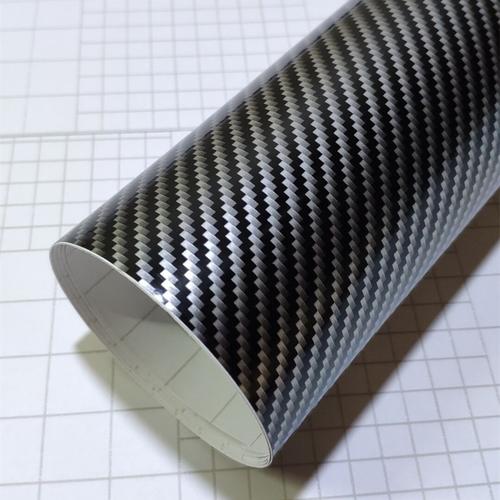
碳纤维作为一种高性能纤维材料,具有高比强度、高比模量、耐高温、耐腐蚀、抗疲劳等优异性能,是国防军工、航空航天、新能源、交通轻量化等领域不可或缺的战略性材料。随着全球科技革命和产业变革的加速,碳纤维被誉为“新时代的复合材料”,其下游应用市场正呈现蓝海激荡之势。
碳纤维按原料路线主要分为聚丙烯腈(PAN)基、沥青基和粘胶基三大类。其中,PAN基碳纤维占据全球市场90%以上份额,而沥青基碳纤维凭借其独特的性能优势,在特定高端领域占据不可替代的地位。
二、高性能沥青基碳纤维:为何备受瞩目?
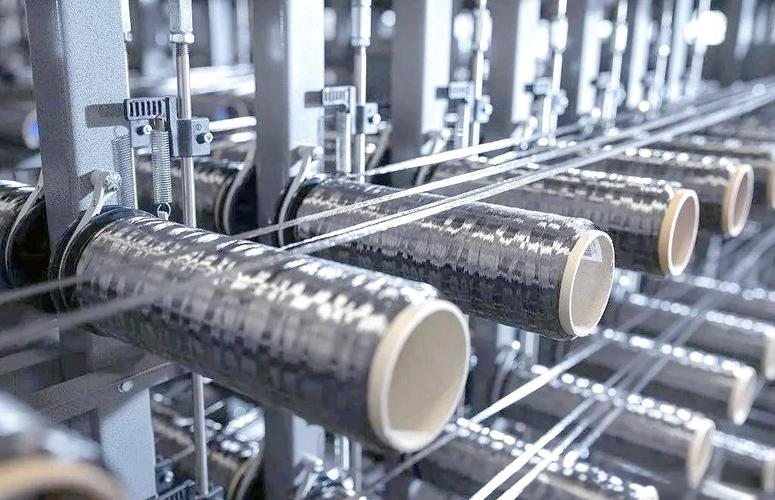
沥青基碳纤维是以石油沥青或煤沥青为原料,经预处理、熔融纺丝、不熔化处理、碳化及石墨化等工艺制成。其核心优势体现在:
- 超高模量:以中间相沥青为原料可制得模量高达800GPa以上的石墨纤维,远高于PAN基碳纤维。
- 优异导热/导电性:沥青基碳纤维的石墨化程度高,导热系数可达500W/(m·K)以上,适用于高效热管理场景。
- 低热膨胀系数:尺寸稳定性极佳,适合航天器结构件。
- 原料成本优势:沥青来源广泛、价格低廉,理论上具有成本下降空间。
沥青基碳纤维也存在纺丝工艺复杂、中间相沥青制备难度大、氧化碳化周期长等瓶颈,全球仅少数企业实现规模化生产,如日本吴羽、三菱化学、美国氰特等。
三、制备工艺与技术难点
- 原料制备:高性能沥青基碳纤维通常采用中间相沥青(各向异性沥青),其制备需通过热缩聚、溶剂萃取或催化加氢等工艺精确调控中间相含量与流变性能。
- 熔融纺丝:中间相沥青粘度高、纺丝温度窗口窄,易产生皮芯结构,需采用特殊喷丝板与纺丝牵伸工艺。
- 不熔化处理:氧化过程极其缓慢,通常需数小时至数十小时,是制约产能的关键环节。
- 碳化与石墨化:高温热处理(2000~3000℃)下实现结构有序化,需精确控制升温速率与气氛。
四、下游市场蓝海:应用场景全面开花
- 航空航天:卫星天线反射器、空间望远镜支架、导弹鼻锥等,利用其高模量、低热膨胀特性。
- 热管理领域:用于高功率电子器件散热基板、LED散热片、5G基站导热垫片。
- 汽车工业:赛车刹车片、离合器摩擦材料,以及轻量化车身件。
- 能源领域:燃料电池气体扩散层、超级电容器电极材料。
- 工业密封与耐磨材料:泵阀密封件、高速轴承。
据预测,2025年全球沥青基碳纤维市场规模将超过5亿美元,年均增速超10%,其中亚太地区尤其是中国需求增长最为迅猛。
五、国内外产业格局与竞争态势
国际方面,日本吴羽(Kureha)占据全球中间相沥青基碳纤维主导地位,其产品涵盖高导热、高模量系列;三菱化学、新日铁住金等亦有布局。美国氰特(现属索尔维)在航空航天级沥青基碳纤维领域具有优势。
国内方面,中科院山西煤化所、北京化工大学、东华大学等科研机构长期从事中间相沥青基础研究;企业端,中简科技、江苏天鸟、湖南东映等开始涉足沥青基碳纤维中试或小批量生产,但整体仍处追赶阶段,高端产品依赖进口。
六、挑战与机遇:未来发展路径
主要挑战:
- 中间相沥青制备一致性差,批次稳定性不足;
- 氧化不熔化过程耗时耗能,成本居高不下;
- 高端应用验证周期长,军民融合机制有待完善。
发展机遇:
- 国家政策支持:新材料产业“十四五”规划将高性能碳纤维列为重点;
- 下游需求爆发:新能源、电子信息、航天强国战略拉动;
- 技术突破在即:新型催化缩聚、微波辅助氧化、连续石墨化等新技术有望降本增效。
建议方向:
- 加强基础研究,突破中间相沥青可控制备;
- 推动产学研用协同,加速工程化转化;
- 拓展民用市场,以规模化牵引成本下降;
- 布局国际专利,构建自主知识产权体系。
七、
高性能沥青基碳纤维作为碳纤维家族中的“贵族”,虽产业化道路坎坷,但其不可替代的性能使其在高端制造领域拥有广阔的蓝海。随着技术迭代与下游应用的不断拓展,沥青基碳纤维有望从“小众尖端”走向“规模应用”,成为新时代复合材料的重要一极。中国企业应抓住战略窗口期,攻坚克难,在全球竞争中占据一席之地。
如若转载,请注明出处:http://www.hunankeliao.com/product/23.html
更新时间:2026-10-15 04:26:28